转载自人民日报微信号
作者:葛孟超
多期限大额存单上新
银行加大发行力度
“用大额存单存下了第一笔宝宝口粮,本金和利息都稳稳的,很省心。”今年33岁的马女士是一名医生,两个月后,她将迎来第一个孩子的诞生。10月10日,她在工商银行存入52万元,购买了一款年利率为1.55%的3年期个人大额存单。
今年7月初,中国银行率先发售2026年第一期个人大额存单产品,覆盖1个月至5年共7个期限,其中5年期年利率最高达1.60%。随后,农业银行、建设银行相继跟进大额存单产品。8月1日,工商银行发行两款5年期大额存单产品,年利率分别为1.60%、1.55%,交通银行也推出大额存单产品。
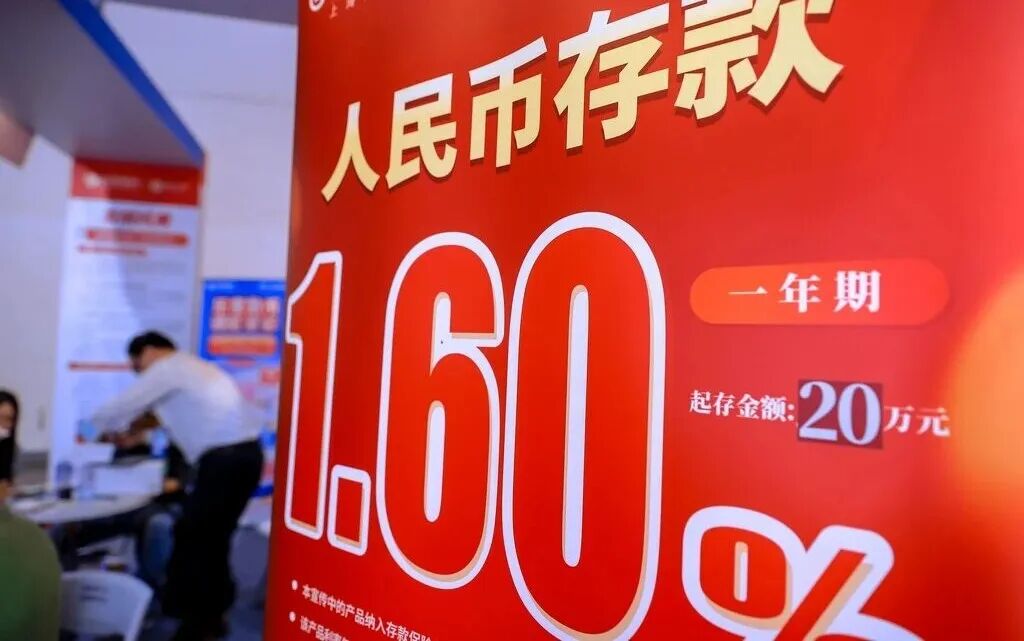
作为保本保息的一般性存款,大额存单通常以20万元起存,利率一般略高于同期限普通定期存款,且可按规定转让、提前支取。
此前,大额存单的发行规模一度缩减。如今,相关产品再次上架,利率、额度和购买渠道成为储户关注的焦点。
记者10月12日在中行手机银行查询到,起存金额为20万元的大额存单产品十分丰富,覆盖1个月至5年共7个期限品种,存期60个月(5年)的大额存单产品利率分为1.60%、1.55%两档。其中,年利率为1.60%的2025年一期5年期、年利率为1.20%的2025年一期2年期等产品已经售罄。当日,工行手机银行显示,存期5年的大额存单产品同样包含年利率1.60%、1.55%两款,年利率为1.60%的2026年第一期5年期、年利率为1.55%的2026年第二期3年期等大额存单产品也已经售罄。
“在线上大额存单很受欢迎,卖得好的时候很快就抢光了。”在北京朝阳区一家银行的营业网点,一名客户经理向记者介绍。该客户经理表示,线上额度不足时,储户也可以在线下预约,额度获批后在一个月内存钱办理即可,“前段时间购买人数较多,审批和排队相对较慢,近期额度放宽,办理速度也变快了”。
部分股份制银行和中小银行也在近期上架了大额存单产品。华夏银行手机银行显示,该行5年期大额存单年利率为1.75%,20万元起存,储户可通过营业网点柜台、网银、手机银行等渠道购买。民生银行目前也有多款5年期大额存单在售,年利率从1.75%至1.79%不等。
外资银行也在加大大额存单的发行力度。永丰银行(中国)9月29日发布公告,9月29日至12月31日面向全国发行3年期人民币个人大额存单。东亚银行(中国)在9月16日至9月23日发行3年期人民币个人大额存单。10月,汇丰银行(中国)上线多款人民币大额存单,起存门槛20万元,部分产品仅面向新开户客户。
专家分析称,近期多家银行重启大额存单产品,是市场环境、银行经营、利率市场化等多重因素共同作用的结果。
“当前整体是低利率、低风险偏好的市场环境,理财、基金、权益市场波动加大,居民理财心态相对保守,保本、稳健的产品有较大的市场需求。市场上闲置资金很多,但低风险、高确定性的产品相对稀缺,这就给大额存单带来了较大的市场需求。”青岛银行首席经济学家刘晓曙说。
刘晓曙分析,对银行而言,存款是最核心、最稳定的资金来源,大额存单是认可度较高、揽储效果较好的标准化产品。所以各家银行,无论是大行还是中小银行,都通过重启大额存单发行,稳住存量存款、防止资金外流,“否则,你不提供,存款就跑别家行去了”。
人民日报
“近期大行和中小银行重新发行大额存单,是银行本身想稳定负债但又想降低成本之间的平衡。”中国邮政储蓄银行研究员娄飞鹏认为,去年底银行为了压低成本,选择下架高息的长期限大额存单,但今年的情况变了:一是前几年老百姓买的大量高息存款集中到期,银行需要优质产品接住这些需求;二是银行放贷多是长期的,而存款多是短期的,存在期限不匹配问题,因此需要发行一些长期限的存款产品;三是今年6月中国人民银行发布的《大额存单管理办法(征求意见稿)》放宽了大额存单转让的要求。
人民日报
适合稳健型投资者
金融机构应根据需求优化产品
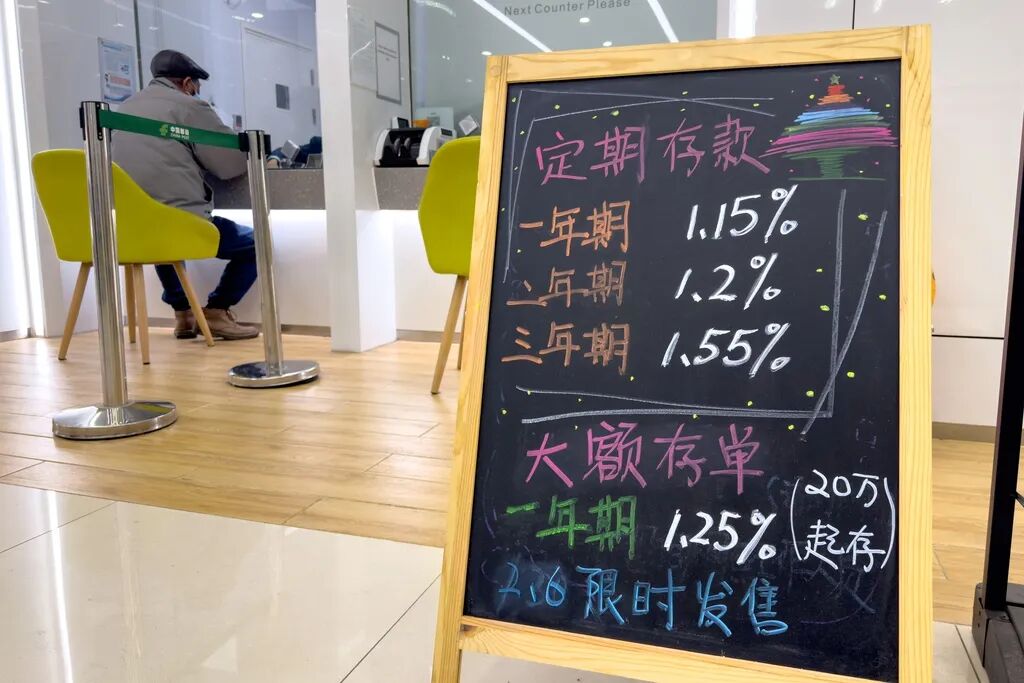
与其他稳健型金融产品相比,大额存单的特点主要体现在三个维度。
在安全性方面,大额存单受存款保险制度保障,50万元以内本息全额赔付;储蓄国债以国家信用背书,安全性最高,起购门槛仅100元,低于大额存单的20万元,但发行期固定、额度有限。
在收益性方面,当前大型商业银行3年期大额存单利率约1.55%,3年期储蓄国债利率为1.63%,国债略占优势;5年期大额存单利率在1.55%至1.60%之间,部分中小银行产品利率更高,而5年期储蓄国债利率为1.70%。
在流动性方面,大额存单可转让、可质押,储蓄国债持有满6个月可提前兑取并按靠档计息,而银行理财产品在封闭期内通常无法赎回。
人民日报
老百姓选择大额存单主要出于对资金安全性的重视、对固定收益确定性的偏好,以及希望在存款基础上获取略高利息回报的需求。
面对居民偏好低波动产品的新需求,目前金融机构持续调整产品布局,加大纯固收、低波动固收+产品的供给,推出短持有期固收理财,下调部分产品管理费。同时,也在按照监管要求,完善信息披露机制。
刘晓曙建议,在当前的市场环境中,投资者要彻底摒弃“低风险高收益”的幻想,凡是承诺保本高息、远超市场正常收益的项目,都存在隐患,要坚决回避。大额资金不要集中放在单一产品、单一机构,通过分散存放,平衡安全性、流动性和收益性。年龄偏大、求稳的投资者,投资以存款、大额存单、国债为主,量力而行、不做超过自己承受范围的投资。
-END-